Auto & moto
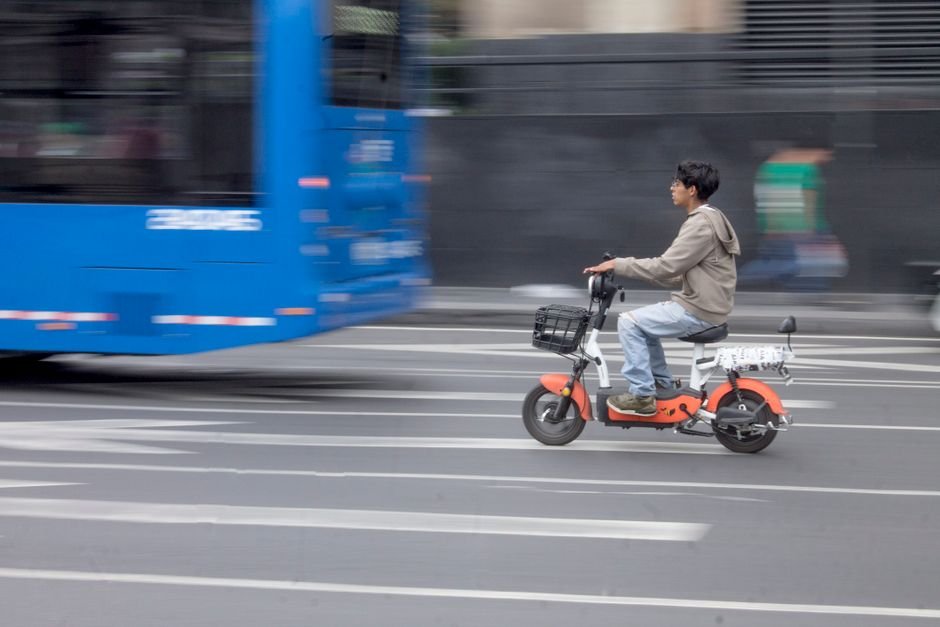
Assurance trottinette électrique : comparer avant de rouler
Responsabilité civile obligatoire, garanties vol et dommages, franchises : comment comparer une assurance trottinette électrique et choisir la bonne formule.
Le carnet de Nadine Durand
Décrypter les contrats d’assurance du quotidien (auto, habitation, santé, prévoyance) pour aider les particuliers à comprendre leurs garanties, comparer les offres et éviter les mauvaises surprises au moment du sinistre.
Les derniers articles publiés, du plus récent au plus ancien.
Responsabilité civile obligatoire, garanties vol et dommages, franchises : comment comparer une assurance trottinette électrique et choisir la bonne formule.
Nadine Durand Rédactrice en chef
Je décortique depuis douze ans les conditions générales que personne ne lit jamais en entier. Mon métier consiste à traduire ces clauses en décisions concrètes pour les assurés.
Le coefficient de réduction-majoration suit une règle fixée par l’article A121-1 du Code des assurances : 0,95 par année sans sinistre responsable (plancher 0,50), 1,25 par sinistre responsable (plafond 3,50).
Pour aller plus loin : Assurance auto : payer moins sans se tromper
Cinq portes d’entrée selon votre contrat ou votre question.
Décryptage · 3 articles
Exclusions, délégation, catastrophes naturelles : les textes expliqués.
Toute la rubrique
Ce que la délégation de contrat change côté banque, coût et garanties.
Le rôle de la garantie légale, de l'arrêté de reconnaissance et du délai de déclaration.
Guides pratiques · 3 articles
Les démarches pas à pas : résilier, protéger sa famille, comprendre ses garanties.
Toute la rubriqueComparatifs · 1 article
Des garanties mises côte à côte, à prix et à risques comparables.
Toute la rubriqueAuto & moto · 4 articles
Prime, bonus-malus, conducteurs : ce qui fait vraiment varier la facture.
Toute la rubriqueHabitation & santé · 2 articles
Logement, mutuelle, dégâts des eaux : les clauses qui comptent au quotidien.
Toute la rubriqueMême voiture, même sinistre : basculez d’une formule à l’autre pour voir ce qui reste à votre charge.
La responsabilité civile obligatoire : les dommages que vous causez aux autres.
Vos propres dommages en plus, même responsable, dans la limite des plafonds.
Au tiers, vous payez moins chaque année mais vous assumez seul les dégâts de votre véhicule : un choix cohérent pour une voiture de faible valeur.
En tous risques, la franchise et la vétusté décident de ce que vous touchez vraiment : relisez-les avant de comparer les prix.
Pour aller plus loin : Franchise ou vétusté : ce qui change tout
Six réflexes qui évitent la plupart des mauvaises surprises.
Avant de signer, surlignez les exclusions et vérifiez qu’elles ne visent pas votre situation : animaux, véhicules, activités, objets de valeur.
Une franchise basse réduit le coût d’un sinistre mais augmente souvent la prime. Arbitrez selon votre épargne de précaution.
Si un proche conduit votre véhicule, déclarez-le. En cas de sinistre, une omission peut réduire ou annuler l’indemnisation.
Un inventaire daté et des photos facilitent la déclaration de sinistre et limitent les discussions sur la valeur des biens.
Chaque contrat fixe un délai pour déclarer un sinistre. Notez-le et respectez-le, sous peine de voir la garantie discutée.
Profitez de la date d’échéance pour comparer les offres. Vous ajustez ainsi garanties et budget sans précipitation.
Le parcours que je conseille pour partir sans trou de garantie.
Sur l’avis d’échéance ou les conditions particulières : elle fixe le calendrier de votre changement.
Mêmes formules, même franchise, mêmes options : sinon le prix le plus bas ne veut rien dire.
Après un an en auto ou en habitation, le nouvel assureur peut s’en charger pour vous, par lettre recommandée.
Le nouveau contrat démarre le jour où l’ancien s’arrête : gardez la nouvelle attestation à portée de main.
Le détail : Résilier son contrat : mode d'emploi
Cochez au fur et à mesure : votre progression reste enregistrée sur cet appareil.
sur 8 vérifiés
Les délais légaux à garder en tête, du plus court au plus long.
Le délai minimal laissé par le Code des assurances (article L113-2) pour signaler un vol à l’assureur.
Le délai minimal pour la plupart des sinistres : votre contrat peut prévoir plus long, jamais plus court.
Loi Chatel : l’avis arrive au plus tard 15 jours avant la date limite de résiliation, sinon vous gagnez 20 jours pour résilier.
Le délai pour déclarer les dommages à compter de la publication de l’arrêté au Journal officiel.
La résiliation prend effet un mois après que l’assureur a reçu la notification.
Après un an de contrat auto ou habitation, la loi Hamon permet de partir sans attendre l’échéance.
Les idées reçues sur les contrats, une affirmation à la fois.
Toutes les assurances auto couvrent les dommages causés à mon propre véhicule
La garantie dommages tous accidents est optionnelle ; la responsabilité civile ne couvre que les tiers
Je peux résilier mon contrat à tout moment après la première année
La loi permet la résiliation à échéance annuelle pour les contrats concernés, avec préavis ; d’autres cas ouvrent un droit à tout moment
La vétusté réduit l’indemnisation en fonction de l’âge du bien
La vétusté est une décote appliquée à la valeur du bien au moment du sinistre, selon un barème contractuel
Une mutuelle santé rembourse toujours 100 % des frais
Les remboursements dépendent des garanties souscrites, des plafonds et du respect du parcours de soins
Déclarer un sinistre fait toujours augmenter la cotisation
Une surprime peut s’appliquer selon la responsabilité, l’historique et les conditions du contrat
Les catastrophes naturelles sont couvertes par un régime spécifique
La garantie catastrophes naturelles est adossée à un régime légal, avec reconnaissance de l’état de catastrophe naturelle
Le moins cher est toujours le meilleur contrat
Un prix bas peut cacher des plafonds faibles et des exclusions nombreuses.
Toutes les assurances habitation couvrent les dégâts des eaux
La garantie existe souvent, mais ses limites et sa franchise varient fortement.
Les mots du contrat, dépliés un par un.
Somme qui reste à votre charge avant que l’assureur n’indemnise. Elle peut être fixe ou proportionnelle au sinistre.
Auto & motoDépréciation d’un bien due à l’usage et au temps. L’assureur peut la déduire de l’indemnisation selon le contrat.
Habitation & santéSituation ou dommage que le contrat ne couvre pas. Les exclusions figurent dans les conditions générales et doivent être lues attentivement.
DécryptageMontant maximal que l’assureur verse pour une garantie donnée. Au-delà, le reste est à votre charge.
ComparatifsPériode après la souscription pendant laquelle certaines garanties ne s’appliquent pas encore. Elle concerne surtout la santé et la prévoyance.
Habitation & santéPersonne déclarée au contrat qui conduit le véhicule occasionnellement. Sa déclaration peut modifier la prime et la couverture.
Auto & motoChoix de souscrire un contrat d’assurance emprunteur auprès d’un autre assureur que celui proposé par la banque.
DécryptageÉvénement reconnu par arrêté interministériel, ouvrant droit à la garantie prévue dans les contrats d’assurance de biens.
Des sites publics et professionnels utiles pour vérifier une règle par vous-même.
 Service-public.fr Le site officiel de l’administration : fiches sur la résiliation, la déclaration de sinistre, les délais.
 ameli.fr L’Assurance Maladie : ce que la Sécurité sociale rembourse avant votre complémentaire santé.
 France Assureurs La fédération des sociétés d’assurance : chiffres de marché et guides publics.
Calculés à chaque publication, à partir des articles en ligne.
Écrivez à la rédaction : vos questions orientent les prochains articles du carnet.
Décrypter les contrats d'assurance du quotidien (auto, habitation, santé, prévoyance) pour aider les particuliers à comprendre leurs garanties, comparer les offres et éviter les mauvaises surprises au moment du sinistre.
Notre démarche